Bonjour à tous !
Pour cette nouvelle année, nous avons pris comme résolution d’être plus actif, afin de vous partager notre savoir-faire.
Vous pourrez retrouver tous les mardis un article sur un thème « mensuel ».
Nous allons commencer cette année avec un sujet très important pour la gestion quotidienne d’une entreprise -> Le Prévisionnel de trésorerie !
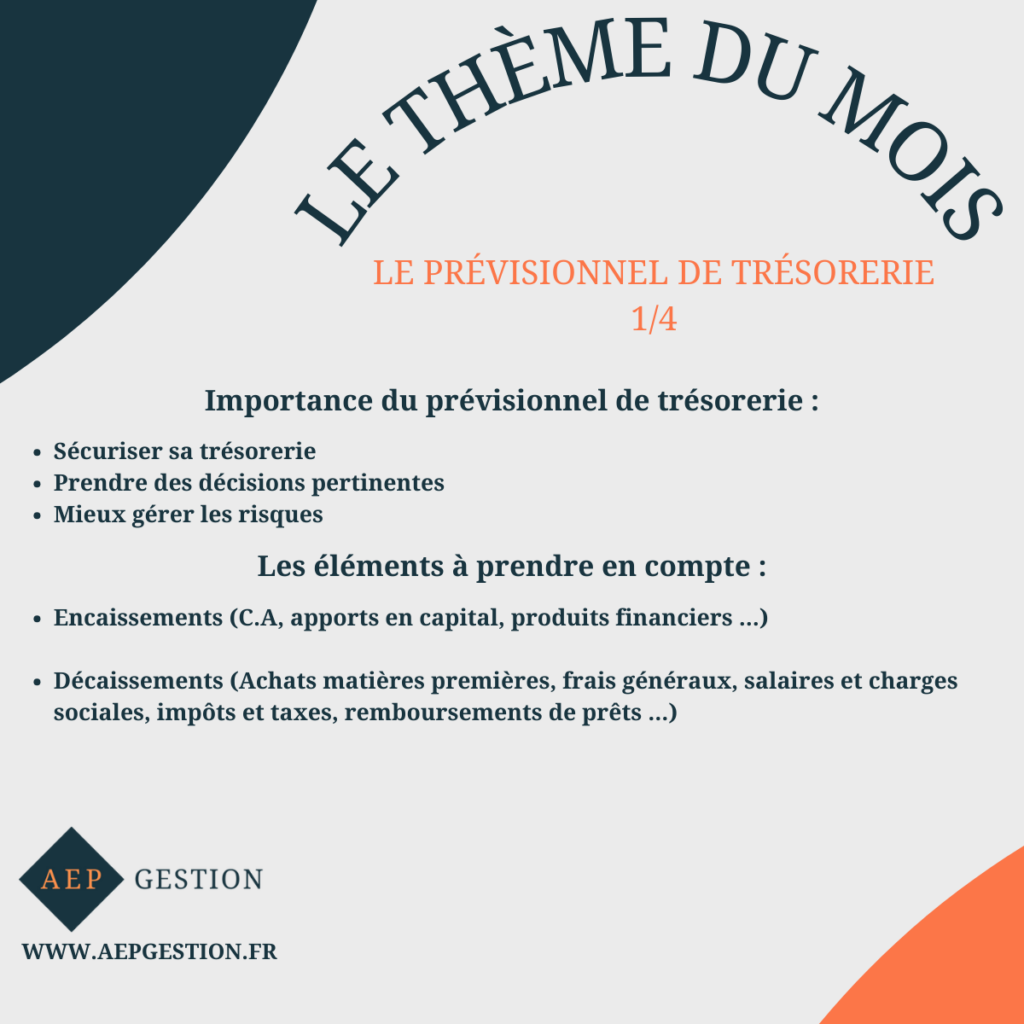
Cet outil ô combien important dans toute entité, qu’elle soit TPE, comme multinationale, est essentiel pour la bonne gestion d’une entreprise. Il permet de prévoir les flux de trésorerie, c’est-à-dire les entrées et sorties d’argent, sur une période donnée.
L’importance du prévisionnel de trésorerie peut se résumer en trois points :
Il permet de sécuriser la trésorerie de l’entreprise. En anticipant les besoins en trésorerie, l’entreprise peut prendre les mesures nécessaires pour les couvrir, par exemple en négociant des délais de paiement plus longs avec ses fournisseurs ou en contractant un emprunt.
Il permet de prendre des décisions éclairées. Le prévisionnel de trésorerie fournit une vision claire de la situation financière de l’entreprise, ce qui permet aux dirigeants de prendre des décisions éclairées, par exemple en investissant dans un nouveau projet ou en augmentant les prix de vente.
Il permet de mieux gérer les risques. Le prévisionnel de trésorerie permet d’identifier les risques potentiels, par exemple une baisse des ventes ou une augmentation des coûts. L’entreprise peut alors prendre des mesures pour les atténuer.
Afin de réaliser ce prévisionnel dans les meilleurs conditions, voici une liste (non exhaustive) des éléments à prendre en compte :
Les encaissements, c’est-à-dire les entrées d’argent prévues. Ils comprennent notamment : le chiffre d’affaires, les apports en capital, les produits financiers.
Les décaissements, c’est-à-dire les sorties d’argent prévues. Ils comprennent notamment : Les achats, les frais généraux, les salaires et charges sociales, les impôts et taxes, les remboursements d’emprunts.
Il est important de répertorier tous les encaissements et décaissements potentiels, en tenant compte des dates de paiement. Le prévisionnel de trésorerie doit être réalisé sur une période suffisamment longue, en fonction de la nature de l’activité de l’entreprise, du degré de fiabilité voulu, et de l’attente de l’interlocuteur qui consultera ce document.
Il est également important de réaliser des prévisions réalistes, en tenant compte des risques potentiels.
Nous espérons que cette première vous aura plu, n’hésitez pas à nous donner votre avis, tant sur le thème, que sur la forme, en commentaire, nous sommes encore dans l’apprentissage pour cet exercice, tout avis est le bienvenue !
Nous vous donnons rendez-vous mardi prochain, pour une publication sur les méthodes de réalisation possible pour un prévisionnel de trésorerie !
Vous souhaitez nous confier vos missions de contrôle de gestion et de ressources humaines ? N’hésitez pas à visiter notre site internet, et à prendre rendez-vous pour un premier échange en cliquant ici.
0 commentaire